Los medios de pago más seguros en Internet: ventajas, riesgos y recomendaciones
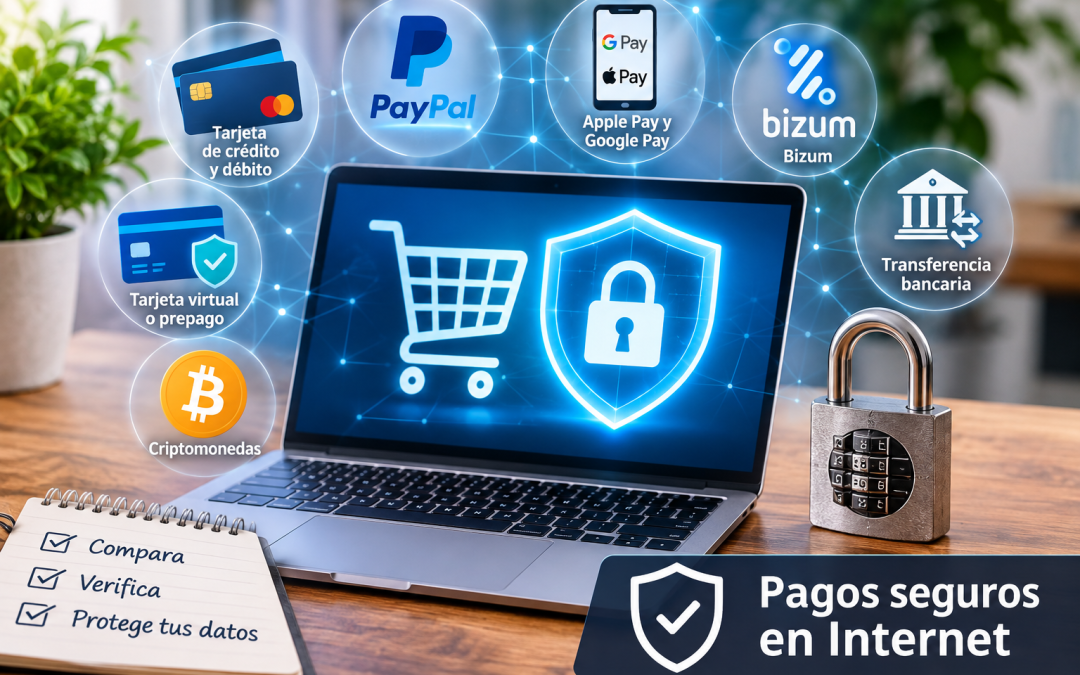
Comprar por Internet se ha convertido en una actividad cotidiana, pero elegir cómo pagar sigue siendo una decisión importante para proteger nuestro dinero y nuestros datos bancarios. Tarjetas de crédito y débito, tarjetas virtuales, PayPal, Bizum y monederos digitales ofrecen distintas posibilidades, aunque no todos proporcionan el mismo nivel de protección ante un fraude o una compra problemática.
No existe un medio de pago que garantice por sí solo una operación completamente segura. La protección depende también de la entidad financiera, las medidas de autenticación, las condiciones del servicio y la fiabilidad del comercio. Por eso, conviene conocer las características de cada alternativa antes de introducir nuestros datos o autorizar una operación.
1. Tarjetas de crédito y débito: una de las opciones más recomendables
Las tarjetas bancarias son uno de los medios más utilizados para realizar compras por Internet. Permiten pagar directamente en la tienda mediante una pasarela de pago y, en muchos casos, incorporan sistemas adicionales de autenticación para confirmar que el titular está autorizando la operación.
Una de sus principales ventajas es que permiten comunicar rápidamente a la entidad bancaria los cargos no reconocidos y solicitar su revisión. En determinadas circunstancias también es posible reclamar una operación o solicitar la devolución de un importe, aunque el resultado dependerá del motivo de la reclamación y de las condiciones aplicables.
¿Es mejor pagar con tarjeta de crédito o de débito?
Ambas permiten realizar pagos seguros si se utilizan correctamente, pero presentan diferencias importantes:
- Tarjeta de crédito: el importe se carga posteriormente, según las condiciones contratadas. Puede ofrecer mecanismos de reclamación y devolución de cargos, además de separar temporalmente la compra del saldo disponible en la cuenta.
- Tarjeta de débito: el importe se descuenta directamente del saldo de la cuenta bancaria. Es cómoda y permite controlar el gasto, aunque una operación fraudulenta puede afectar inmediatamente al dinero disponible.
Para compras en comercios desconocidos, una tarjeta de crédito puede ofrecer una vía adicional de reclamación. No obstante, no debe interpretarse como una garantía automática de recuperar cualquier pago realizado.
2. Tarjetas virtuales y prepago: limitar la exposición de los datos bancarios
Las tarjetas virtuales están diseñadas para realizar operaciones sin necesidad de utilizar directamente los datos de una tarjeta física. Algunas entidades permiten crear tarjetas temporales o números específicos para compras por Internet, con límites de gasto y otras restricciones.
Las tarjetas prepago funcionan de otra manera: se recargan previamente con una cantidad determinada de dinero y permiten gastar, por regla general, hasta el saldo disponible. Esta característica puede resultar especialmente útil para controlar el presupuesto destinado a compras online.
Entre sus principales ventajas destacan:
- Permiten limitar la cantidad de dinero expuesta a una operación.
- Reducen la necesidad de utilizar los datos de la tarjeta bancaria habitual.
- Algunas ofrecen números de tarjeta de un solo uso o con caducidad limitada.
- Facilitan separar los gastos de Internet de los pagos cotidianos.
Conviene consultar las condiciones de cada entidad, ya que no todas las tarjetas virtuales funcionan igual ni ofrecen las mismas posibilidades de reclamación. Una tarjeta virtual vinculada a una tarjeta bancaria puede mantener determinadas protecciones del medio de pago original.
3. PayPal: pagar sin facilitar directamente la tarjeta al comercio
PayPal es un servicio de pago electrónico que actúa como intermediario entre el comprador y el vendedor. El usuario puede vincular una tarjeta o una cuenta bancaria y utilizar su cuenta para pagar en los establecimientos que aceptan este sistema.
Su principal ventaja es que, cuando se utiliza correctamente, no es necesario facilitar directamente al comercio los datos completos de la tarjeta o de la cuenta bancaria vinculada. Además, dispone de un programa de protección del comprador para determinadas operaciones que cumplen sus requisitos.
Sin embargo, hay que tener presentes algunas limitaciones:
- La protección del comprador no cubre automáticamente todas las operaciones.
- Existen productos, servicios y tipos de transacción excluidos de determinadas coberturas.
- Los pagos enviados mediante la modalidad de amigos y familiares no están destinados a compras comerciales y no cuentan con la protección habitual del comprador.
- Una cuenta comprometida puede permitir que otra persona realice operaciones si no se han establecido medidas de seguridad suficientes.
Por tanto, PayPal es una alternativa interesante para comprar en comercios que no conocemos bien, siempre que se utilice la modalidad de pago comercial y se revisen las condiciones de protección aplicables.
4. Apple Pay y Google Pay: pagos mediante dispositivos móviles
Los monederos digitales, como Apple Pay y Google Pay, permiten utilizar tarjetas bancarias desde teléfonos móviles, relojes inteligentes y otros dispositivos compatibles.
Estos servicios incorporan tecnologías destinadas a reducir la exposición de los datos reales de la tarjeta. En muchos pagos utilizan un número o identificador digital asociado al dispositivo, en lugar de transmitir directamente el número original de la tarjeta al comercio.
Además, pueden exigir una comprobación de identidad mediante huella dactilar, reconocimiento facial, código de desbloqueo u otros mecanismos de seguridad.
Sus ventajas principales son:
- Reducen la necesidad de introducir manualmente los datos bancarios.
- Incorporan mecanismos de autenticación del dispositivo.
- Utilizan tecnologías de protección de los datos de pago.
- Permiten pagar de forma rápida sin compartir directamente el número de tarjeta en cada operación.
Es importante recordar que estos servicios no eliminan todos los riesgos. Si se produce una compra fraudulenta o una disputa con el vendedor, la posibilidad de reclamar dependerá también de la tarjeta utilizada, de la entidad emisora y de las condiciones de la operación.
5. Bizum: cómodo para enviar dinero, pero con precauciones
Bizum es un servicio de pago integrado en las aplicaciones de numerosas entidades bancarias españolas. Permite enviar y recibir dinero de forma inmediata y también pagar en determinados comercios online.
Las operaciones se gestionan a través de los canales bancarios y utilizan los mecanismos de autenticación de la entidad correspondiente. Esto no significa, sin embargo, que cualquier envío de dinero esté protegido frente a una estafa.
El principal riesgo aparece cuando el usuario autoriza voluntariamente un envío a una persona que no es quien dice ser. Una transferencia realizada por error o como consecuencia de un engaño puede resultar difícil de recuperar.
Hay que prestar especial atención a una modalidad de fraude bastante habitual: recibir una solicitud de dinero creyendo que se trata de un ingreso. En Bizum es fundamental distinguir entre una petición de pago y una solicitud para recibir dinero.
Antes de confirmar cualquier operación, comprueba el nombre del destinatario, el importe y el sentido del movimiento. Nunca aceptes una solicitud de pago si no tienes claro quién la ha enviado y por qué.
6. Transferencias bancarias: un método que exige especial precaución
Las transferencias permiten enviar dinero directamente desde una cuenta bancaria a otra. Aunque son un instrumento financiero habitual y seguro cuando se conoce al destinatario, no suelen ser la mejor opción para pagar a vendedores desconocidos en Internet.
Una vez ejecutada una transferencia, recuperar el dinero puede resultar complicado si el destinatario no acepta devolverlo. La entidad bancaria puede intentar gestionar la recuperación, pero no debe confundirse esa posibilidad con una devolución garantizada.
Por este motivo, conviene evitar las transferencias directas cuando:
- Se compra en una tienda online sin referencias fiables.
- El vendedor es un particular cuya identidad no se ha podido comprobar.
- Se ofrece un precio extraordinariamente bajo a cambio de pagar por adelantado.
- El vendedor insiste en utilizar una transferencia para evitar las comisiones de otros métodos de pago.
En las compras entre particulares, es preferible utilizar los sistemas de pago y protección de la plataforma cuando existan, o acordar una entrega y un pago seguros.
7. Criptomonedas: una alternativa poco recomendable para las compras habituales
Algunos establecimientos aceptan Bitcoin y otras criptomonedas como forma de pago. Sin embargo, no suelen ser la opción más adecuada para realizar compras cotidianas por Internet.
Las operaciones realizadas en redes blockchain suelen ser irreversibles una vez confirmadas. Esto significa que, si se envía dinero a una dirección equivocada o se paga a un estafador, no existe un procedimiento bancario ordinario para anular la operación.
También hay que considerar la volatilidad del valor de estos activos, las comisiones de determinadas redes y la dificultad de identificar al destinatario en algunos casos.
Por estas razones, no es recomendable utilizar criptomonedas para pagar a vendedores desconocidos ni aceptar esta modalidad cuando el comercio ofrece alternativas convencionales más fáciles de reclamar.
8. Comparativa de los principales medios de pago
La siguiente tabla resume las características más importantes de cada alternativa para ayudar a elegir el método más adecuado según el tipo de compra.
| Medio de pago | Ventaja principal | Riesgo o limitación | Valoración práctica |
|---|---|---|---|
| Tarjeta de crédito | Posibilidad de reclamar cargos y operaciones | Exige proteger los datos y revisar los movimientos | Muy recomendable |
| Tarjeta de débito | Pago directo y control del gasto | El dinero se descuenta de la cuenta | Recomendable |
| Tarjeta virtual o prepago | Permite limitar la exposición económica | Depende de las condiciones de la entidad | Muy recomendable |
| PayPal | Intermediación y protección para operaciones elegibles | Existen exclusiones y condiciones | Muy recomendable |
| Apple Pay y Google Pay | Autenticación y protección de los datos de tarjeta | No garantizan la devolución de una compra problemática | Muy recomendable |
| Bizum | Rapidez y autenticación bancaria | Los pagos autorizados a estafadores pueden ser difíciles de recuperar | Con precaución |
| Transferencia bancaria | Pago directo entre cuentas | Recuperación complicada si el destinatario no devuelve el dinero | Evitar con desconocidos |
| Criptomonedas | Permiten pagos sin intermediación bancaria tradicional | Operaciones generalmente irreversibles y volatilidad | Poco recomendable |
9. Cómo proteger tus pagos al comprar por Internet
Elegir un buen medio de pago es solo una parte de la seguridad. También es necesario adoptar algunas medidas para evitar que los delincuentes consigan nuestros datos bancarios o nos convenzan de autorizar operaciones fraudulentas.
Comprueba la identidad de la tienda
Antes de comprar, comprueba que la página identifica al vendedor y ofrece información de contacto, condiciones de compra, devoluciones y garantías. Desconfía de los comercios que carecen de datos identificativos o presentan información contradictoria.
Comprueba la dirección de la página web
La conexión debe estar protegida mediante HTTPS, pero recuerda que el candado del navegador solo indica que la comunicación está cifrada. No demuestra que la tienda sea legítima ni que el vendedor sea de confianza.
Activa la autenticación reforzada
La autenticación reforzada utiliza al menos dos elementos independientes para comprobar la identidad del usuario. Pueden ser una contraseña, un dispositivo que posee o un elemento biométrico, como la huella dactilar.
Este mecanismo añade una barrera frente a determinados fraudes, especialmente cuando se realizan pagos electrónicos. Nunca compartas los códigos de confirmación que recibas ni autorices una operación que no hayas iniciado.
Establece límites y notificaciones bancarias
Si tu entidad lo permite, establece límites para las compras por Internet, activa las notificaciones de cada operación y deshabilita temporalmente los pagos online cuando no los necesites. Estas medidas pueden ayudar a detectar rápidamente movimientos sospechosos.
No utilices redes Wi-Fi públicas para operaciones bancarias
Es preferible realizar compras y operaciones financieras desde una conexión de confianza y utilizando dispositivos actualizados. Evita acceder a servicios bancarios desde equipos compartidos o introducir datos de pago en redes inalámbricas públicas que no controles.
Desconfía de los enlaces y mensajes urgentes
Los delincuentes utilizan correos electrónicos, mensajes SMS y aplicaciones de mensajería para suplantar a bancos, empresas de transporte y comercios. Pueden solicitar que actualices tus datos, confirmes una compra o desbloquees una cuenta mediante un enlace fraudulento.
En caso de recibir un mensaje de este tipo, accede directamente a la página oficial o a la aplicación de la entidad. No utilices los enlaces incluidos en comunicaciones sospechosas.
10. Qué hacer si detectas un pago fraudulento
Si descubres un cargo que no reconoces o sospechas que alguien ha conseguido tus datos bancarios, actúa cuanto antes. El tiempo puede ser importante para limitar las consecuencias del fraude.
- Contacta inmediatamente con tu banco: utiliza el teléfono oficial o los canales de atención de la entidad y comunica lo ocurrido.
- Bloquea la tarjeta o el medio de pago: solicita su bloqueo si existe riesgo de que otra persona pueda utilizarlo.
- Revisa los movimientos: identifica los cargos que no reconoces y conserva los justificantes y notificaciones.
- Presenta una reclamación: comunica formalmente las operaciones que consideras no autorizadas y solicita su investigación.
- Denuncia el fraude cuando corresponda: conserva correos, mensajes, números de teléfono, justificantes y cualquier otra prueba disponible.
- Cambia las credenciales comprometidas: modifica las contraseñas afectadas y activa medidas adicionales de protección.
En España, el Real Decreto-ley 19/2018, de servicios de pago, establece obligaciones para los proveedores y derechos para los usuarios ante operaciones de pago no autorizadas. La responsabilidad y la posibilidad de recuperar el dinero dependen de las circunstancias concretas, por lo que conviene comunicar cualquier incidencia inmediatamente.
11. ¿Cuál es el medio de pago más seguro para comprar en Internet?
Para la mayoría de las compras online, las tarjetas bancarias con autenticación reforzada, las tarjetas virtuales y los servicios de intermediación como PayPal constituyen alternativas recomendables. Los monederos digitales también ofrecen mecanismos interesantes para proteger los datos de pago.
Si se busca limitar la exposición económica, una tarjeta prepago o virtual con un saldo reducido puede ser una buena elección. Si se desea evitar facilitar directamente los datos de la tarjeta al comercio, puede resultar conveniente utilizar un intermediario de pago de confianza.
Bizum es una opción cómoda cuando se conoce al destinatario y se comprueba cuidadosamente cada operación. Por el contrario, las transferencias directas y las criptomonedas requieren especial precaución cuando se utilizan para pagar a vendedores desconocidos.
En definitiva, la mejor protección consiste en combinar un medio de pago adecuado con hábitos de seguridad: comprobar quién vende, revisar qué se está autorizando, mantener protegidos los dispositivos y desconfiar de cualquier oferta o mensaje que intente forzar una decisión precipitada.
Preguntas frecuentes sobre los pagos seguros en Internet
¿Es más seguro pagar con tarjeta de crédito que con tarjeta de débito?
La tarjeta de crédito puede ofrecer mecanismos adicionales de reclamación y devolución de cargos, pero ambas modalidades pueden ser seguras si cuentan con las medidas de protección adecuadas. La posibilidad de recuperar un importe depende de las circunstancias y de la normativa aplicable.
¿Es seguro introducir la tarjeta bancaria en una tienda online?
Puede ser seguro si se trata de un comercio legítimo que utiliza una pasarela de pago fiable y sistemas de autenticación adecuados. Antes de introducir los datos, comprueba la identidad del vendedor y la dirección de la página.
¿PayPal garantiza que recuperaré mi dinero si me estafan?
No. PayPal dispone de mecanismos de protección del comprador para determinadas operaciones, pero existen requisitos, plazos y exclusiones. Es necesario consultar las condiciones aplicables a cada transacción.
¿Se puede recuperar un Bizum enviado por error?
Una vez autorizado y ejecutado, un Bizum no dispone de un mecanismo general para anularlo unilateralmente. Debes contactar con tu banco cuanto antes. La recuperación puede depender de la colaboración del destinatario y de las circunstancias del caso.
¿El candado HTTPS garantiza que una tienda es segura?
No. HTTPS cifra la comunicación entre el navegador y la página web, pero no acredita que el vendedor sea legítimo. También existen páginas fraudulentas que utilizan conexiones HTTPS.
¿Conviene utilizar una tarjeta exclusiva para compras por Internet?
Sí, puede ser una buena medida de prevención. Una tarjeta virtual, prepago o con límites específicos permite separar las compras online de los gastos habituales y reducir la cantidad de dinero expuesta a posibles incidencias.
Fuentes y recursos oficiales
Para ampliar la información sobre pagos electrónicos, prevención del fraude y derechos de los consumidores, puedes consultar los siguientes organismos y recursos:
- INCIBE – Instituto Nacional de Ciberseguridad.
- Banco de España.
- Centro Europeo del Consumidor en España.
- Real Decreto-ley 19/2018, de servicios de pago.
- Bizum – Seguridad y protección.
La información de este artículo tiene carácter divulgativo y no sustituye el asesoramiento de una entidad financiera ni el análisis de las condiciones particulares de cada medio de pago.